


Según los datos de 2025, China mantuvo su posición como el mayor exportador de electrónica del mundo, con una participación del 32% en las exportaciones globales totales y un valor total de 1.51 billones de dólares. Taiwán aseguró la segunda posición con una participación del 14% en las exportaciones de alta tecnología; su valor se disparó hasta alcanzar un récord de 474,000 millones de dólares, impulsado por una demanda global sin precedentes de semiconductores y componentes relacionados con la IA.
Por el contrario, Estados Unidos escaló a la sexta posición global, aportando una participación del 5% del total de las exportaciones electrónicas con un valor total de 210,000 millones de dólares, lo que refleja una recuperación significativa en la fabricación nacional de semiconductores y hardware de gama alta.
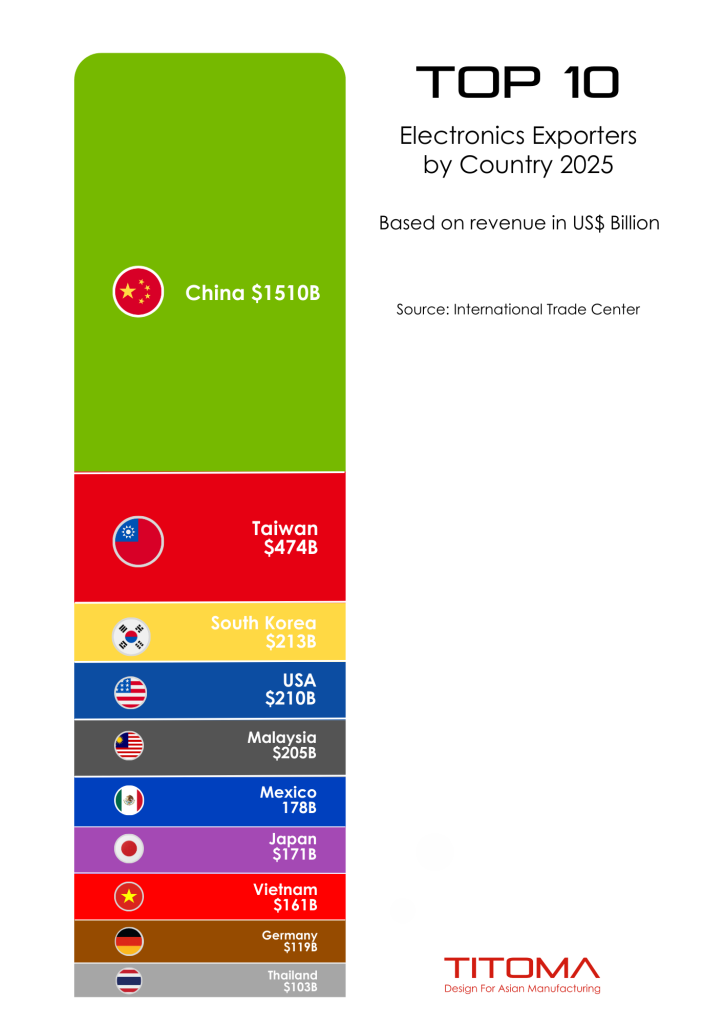
LOS 10 PRINCIPALES FABRICANTES DE ELECTRÓNICA POR PAÍS EN 2023-2025
(EN MILES DE MILLONES DE DÓLARES)
- China $1,510B (32%)
- Taiwán $474B (14%)
- Corea del Sur $213B (8%)
- Estados Unidos $210B (5%)
- Malasia $205B (5%)
- México $178B (4%)
- Japón $172B (4%)
- Vietnam $164B (4%)
- Alemania $155B (4%)
- Tailandia $125B (3%)
LOS GIROS GEOPOLÍTICOS TRANSFORMAN EL PANORAMA DE LOS SEMICONDUCTORES
(A principios de 2026, la industria global de los semiconductores está experimentando una profunda reestructuración estructural)
Según informes recientes de IDC, el impulso hacia la resiliencia de la cadena de suministro ha pasado de la teoría a la realidad. La implementación de varias ‘Leyes de Chips’ a nivel nacional ha obligado a los fabricantes a adoptar estrategias de producción ‘China + 1‘ o ‘Taiwán + 1‘. Estos cambios políticos están impulsando agresivamente el desarrollo regional, particularmente en los Estados Unidos y el sudeste asiático, para diversificar los segmentos de fundición y de ensamblaje y prueba
Los principales líderes de la industria, incluidos TSMC, Samsung e Intel, han alcanzado hitos significativos en sus proyectos basados en los Estados Unidos durante los últimos 12 meses.
• Para enero de 2026, las instalaciones de TSMC en Phoenix alcanzaron su máxima capacidad de producción de 4 nm y 5 nm, con tasas de rendimiento (yield) que igualan a las de sus plantas principales en Taiwán.
• Intel Foundry: Intel inició oficialmente la fabricación a gran escala para su proceso 18A (1.8 nm) en Arizona a principios de 2026, lo que marca un avance histórico para el liderazgo de los Estados Unidos en chips lógicos.
• Samsung Taylor: Samsung ha reorientado sus operaciones en Texas para enfocarse en la tecnología de 2 nm con arquitectura Gate-All-Around (GAA), asegurando importantes clientes de IA para los próximos ciclos de producción.
Mientras tanto, China ha acelerado su autosuficiencia tecnológica. Pekín está aprovechando la enorme demanda local y los fondos de inversión guiados por el Estado, como la Fase 3 del ‘Gran Fondo’, para eludir las restricciones comerciales internacionales. Esta tercera fase de financiación, que asciende a más de 47,000 millones de dólares, está dirigida específicamente a eliminar los cuellos de botella de la cadena de suministro en litografía y encapsulado avanzado.
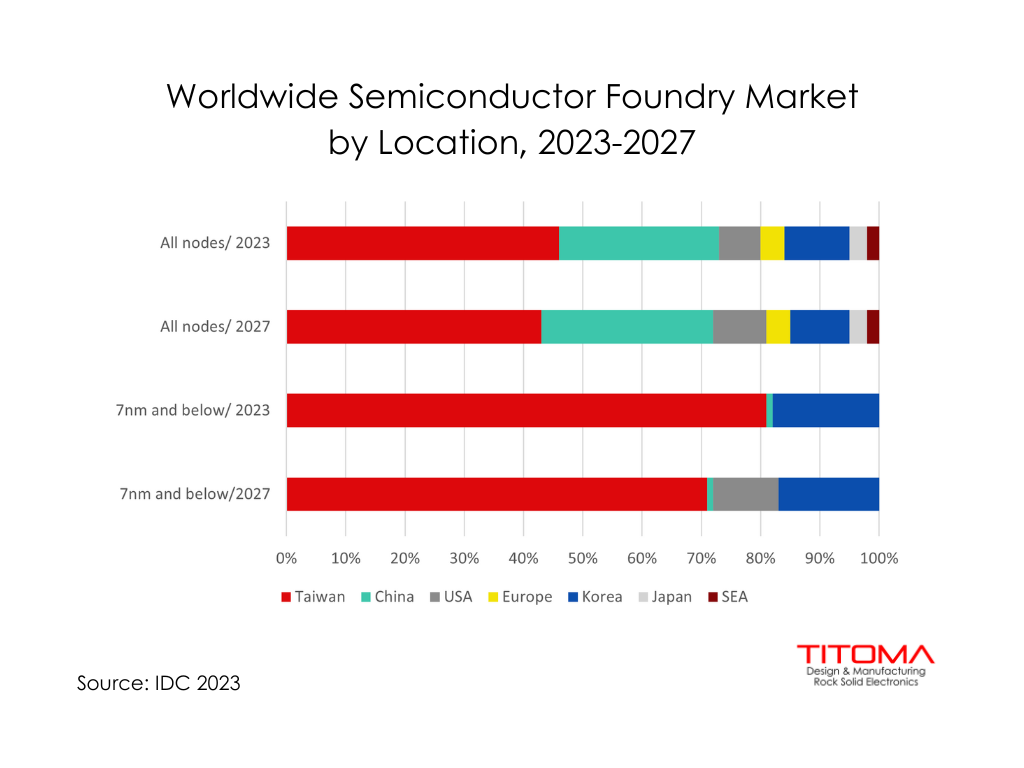
Los pronósticos de la industria del Informe de Equipos 2027 de SEM indican que el panorama global de las fundiciones se está regionalizando cada vez más:
Se espera que los Estados Unidos vean su participación en procesos avanzados (de 7 nm e inferiores) dar un salto hasta el 21%.
Se proyecta que China poseerá el 31% de la capacidad total, enfocándose en nodos maduros.
La participación de Taiwán se ajustará al 40% a medida que expanda su presencia internacional.
Debido a la intensificación de la geopolítica, los rápidos avances tecnológicos y la alta disponibilidad de talento, los principales fabricantes de dispositivos integrados (IDM) de los Estados Unidos y Europa están aumentando significativamente sus gastos de capital (capex) en el mercado del sudeste asiático. Simultáneamente, las empresas líderes mundiales en OSAT (ensamblaje y prueba de semiconductores tercerizados) están cambiando agresivamente su enfoque de China hacia el sudeste asiático para reducir los riesgos en sus cadenas de suministro.
En consecuencia, el sudeste asiático ha consolidado su papel como un pilar fundamental en el mercado global de ensamblaje y prueba de semiconductores, con Malasia y Vietnam emergiendo como los principales beneficiarios. Datos recientes de 2026 muestran que:
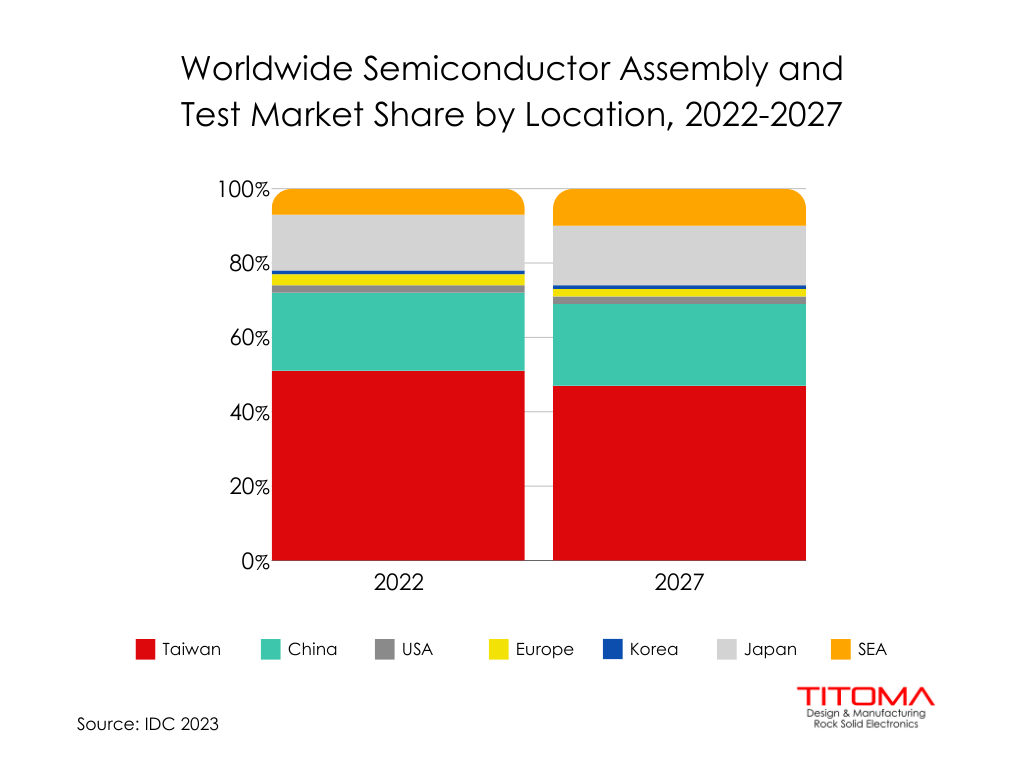
•Se proyecta que la participación del sudeste asiático en el mercado global de ensamblaje y prueba de semiconductores alcance ahora el 14% para 2027 (superando la estimación anterior del 10%).
• Se proyecta que la participación de Taiwán en el mercado global de ensamblaje y prueba disminuya del 51% en 2022 al 46% para 2027, a medida que reorienta su enfoque nacional hacia el ’empaquetado avanzado’ (CoWoS) de alto margen para chips de IA, mientras traslada las pruebas tradicionales de gran volumen a centros neurálgicos del sudeste asiático.
EL COMERCIO MUNDIAL DE ELECTRÓNICA CON SUS 5 PRINCIPALES SOCIOS COMERCIALES
El siguiente gráfico muestra la composición de las importaciones y exportaciones de productos electrónicos en 2022-2023, así como la participación de los 5 principales socios comerciales del mundo.(fuente: McKinsey Global Institute).
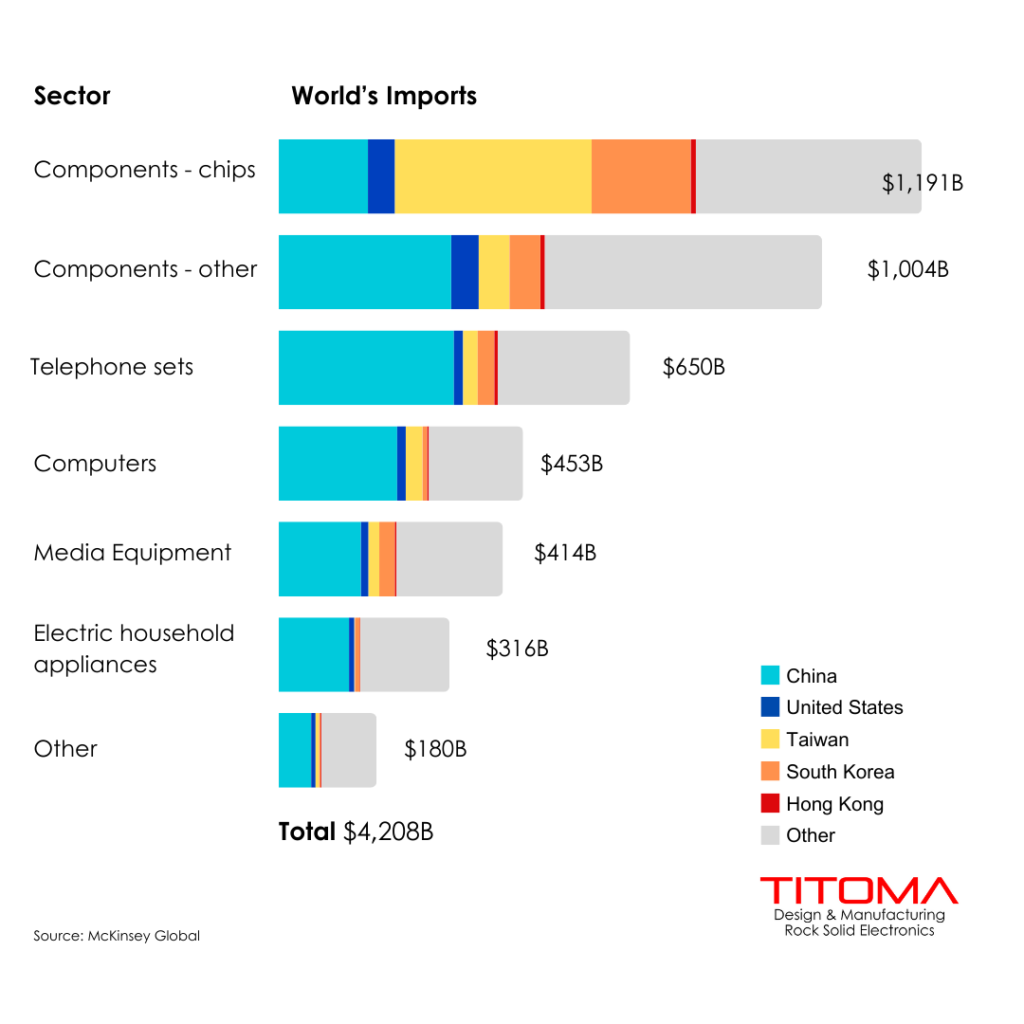
La mayoría de los productos electrónicos importados son chips componentes, siendo Taiwán el mayor país del cual el mundo los abastece. Esto no es ninguna sorpresa, dado que Taiwán es el hogar de TSMC, la fundición de semiconductores más grande del mundo. Descubre más sobre las 10 empresas de semiconductores más grandes aquí.

